Quản lý tài sản & bảo trì
Biết mỗi tài sản ở đâu, ai giữ, bảo trì ra sao
Sổ tài sản, người phụ trách, bảo trì định kỳ, lệnh công việc, vật tư và khấu hao trên một luồng — sổ vận hành khớp thẻ TSCĐ kế toán.
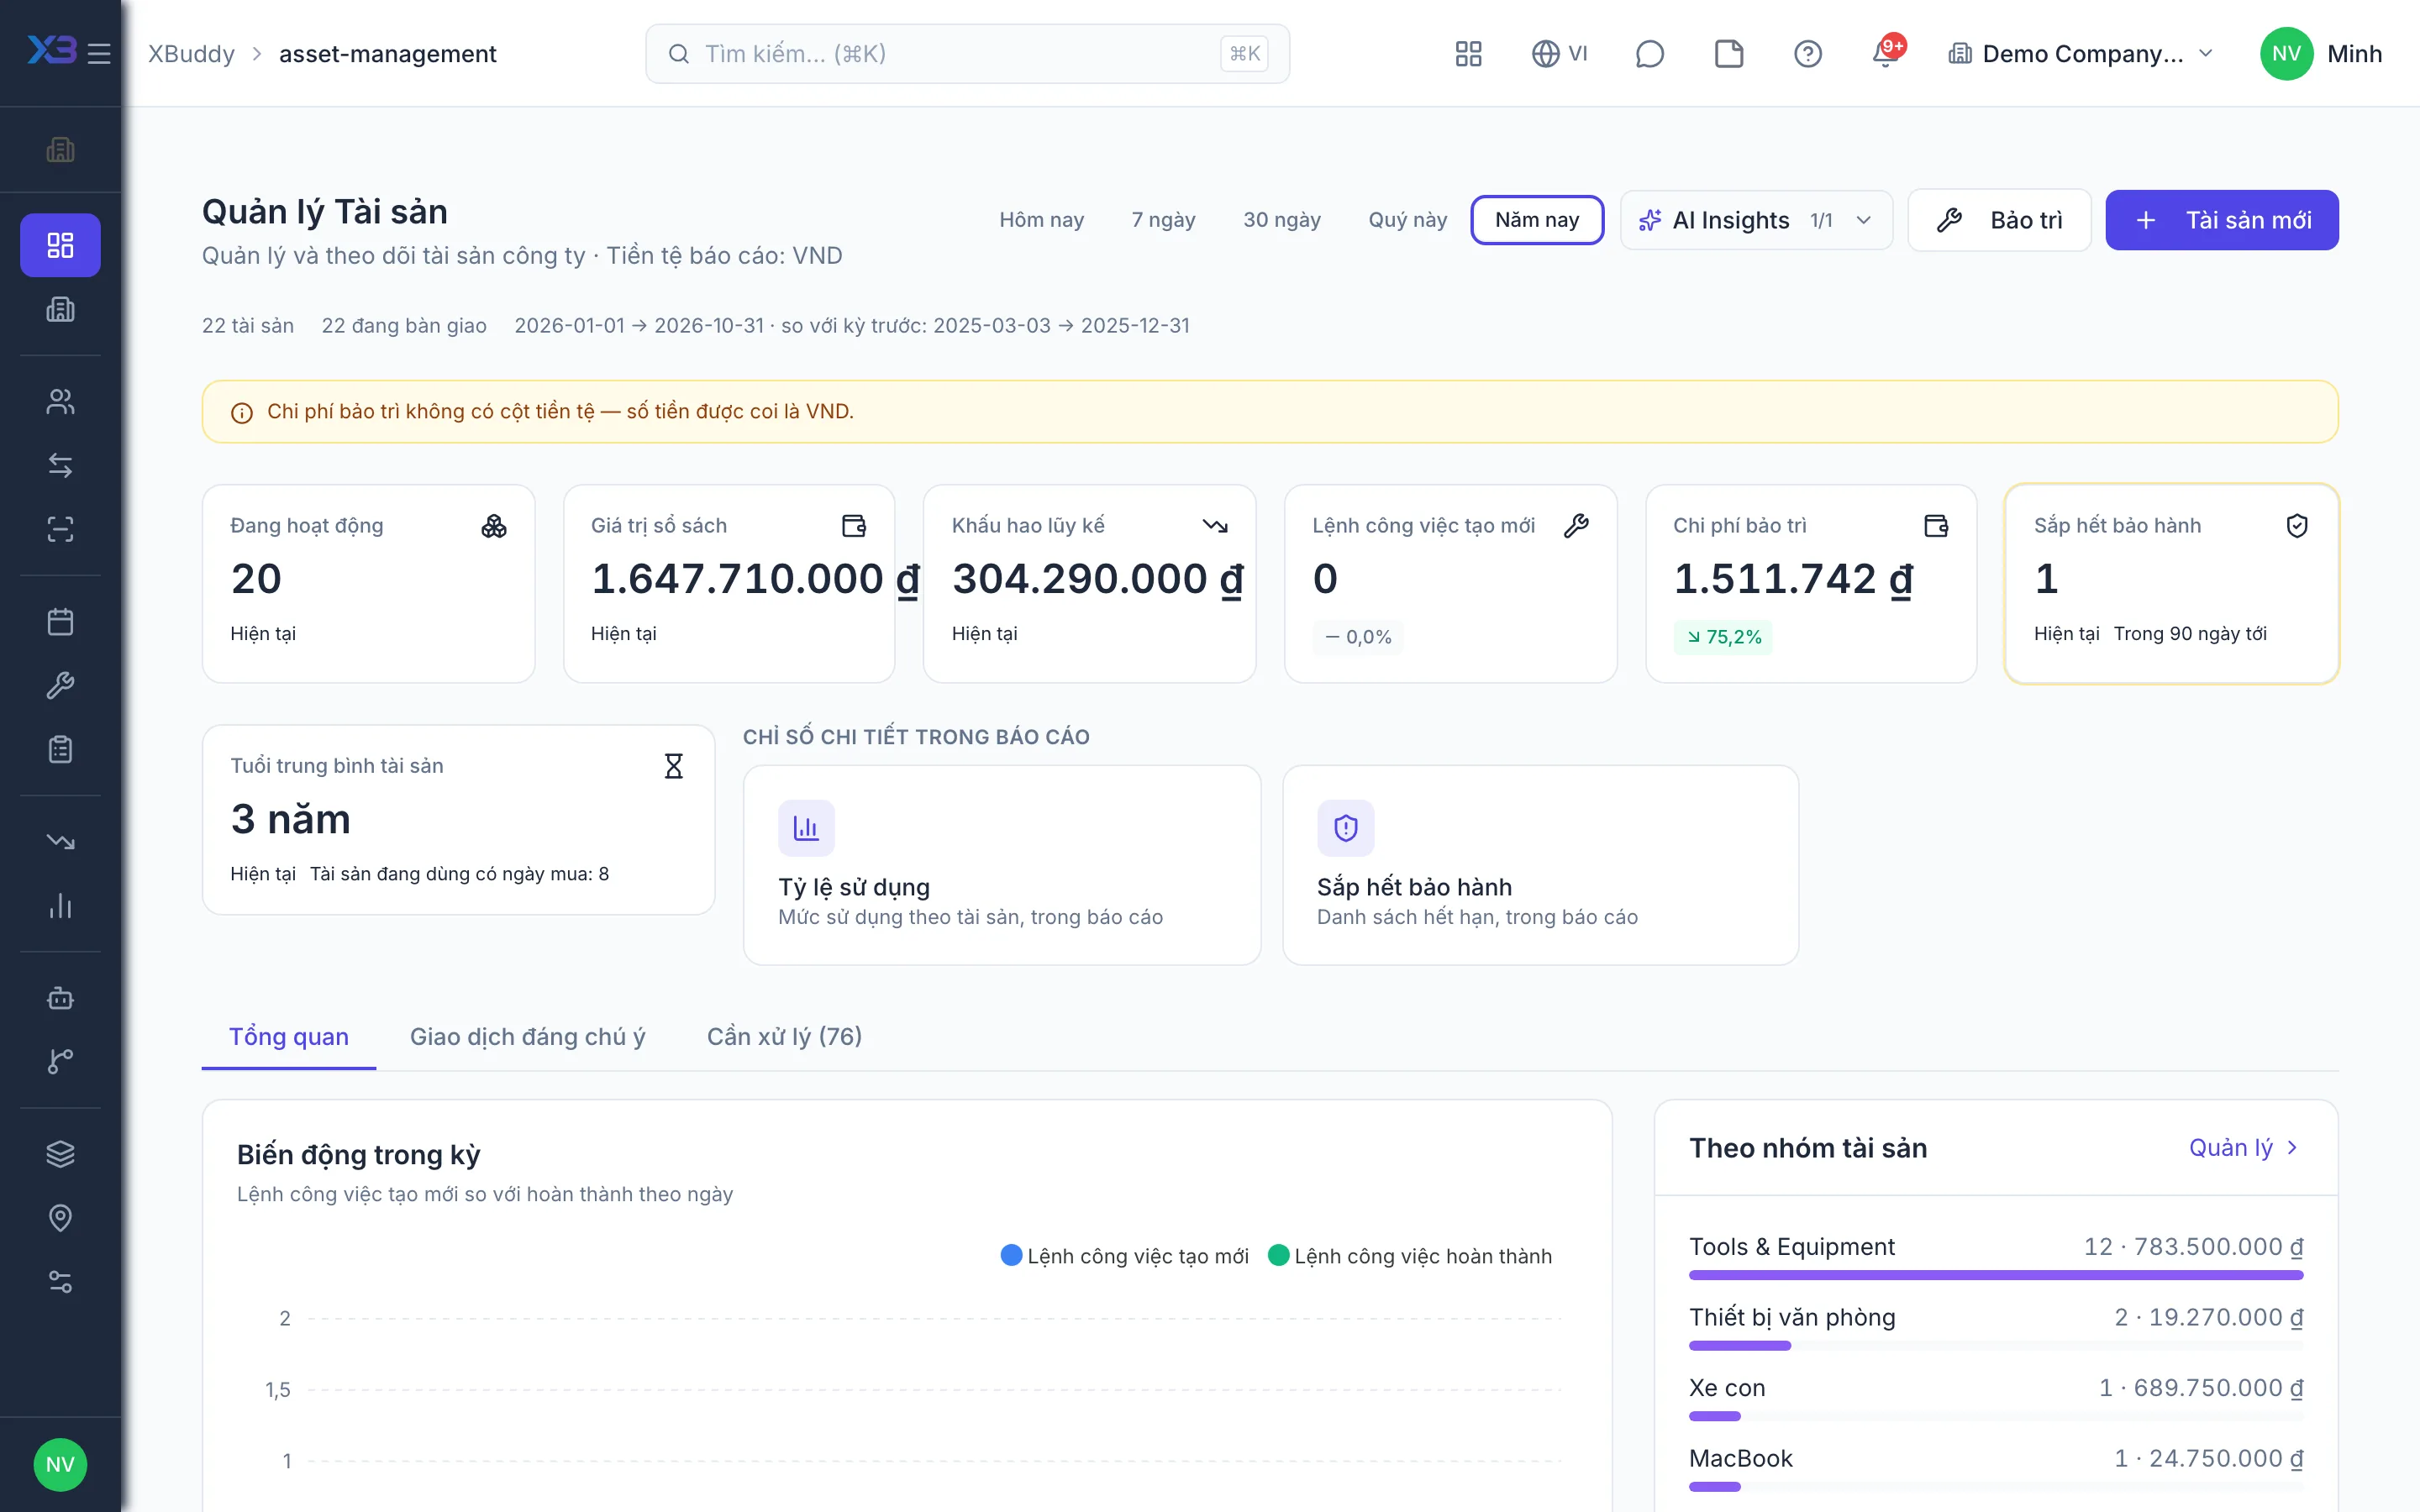
Kết quả chính
- Mỗi tài sản có người giữ và vị trí rõ ràng
- Bảo trì định kỳ không bị quên
- Chi phí sửa chữa và khấu hao về đúng sổ
Bài toán giải quyết
- Không biết ai đang giữ tài sản — Máy tính, thiết bị, phương tiện được giao bằng lời hoặc bằng biên bản giấy. Khi nhân viên nghỉ việc hay chuyển phòng, không ai chắc tài sản đã được thu hồi chưa.
- Bảo trì dựa vào trí nhớ — Lịch bảo dưỡng nằm trong sổ tay của kỹ thuật viên. Máy quá hạn bảo trì chỉ được phát hiện khi đã hỏng, kéo theo chi phí sửa lớn và thời gian dừng.
- Mua về rồi nhập lại — Tài sản mua về phải nhập tay vào sổ quản lý và một lần nữa vào thẻ TSCĐ kế toán. Hai sổ lệch nhau ngay từ ngày đầu.
- Khấu hao và chi phí sửa chữa lệch sổ — Phụ tùng lấy từ kho không ghi về tài sản nào, hoá đơn sửa ngoài không gắn vào lệnh sửa. Cuối kỳ, khấu hao vận hành và số kế toán không khớp mà không rõ vì sao.
Luồng thực hiện
- Mua & ghi tăng
- Sổ tài sản
- Bàn giao & điều chuyển
- Lịch bảo trì
- Lệnh công việc
- Điều phối hiện trường
- Khấu hao
Đây là bản tóm tắt. Nội dung đầy đủ, ảnh từng bước và câu hỏi thường gặp nằm ở trang gốc.
Hướng dẫn vận hành liên quan: Quản lý tài sản & bảo trì